
最近,相信不少关注科技新闻特别是AI新闻的朋友经常碰到一个术语:某某大厂和某某大厂合作要建设1GW或者几GW的算力中心,投资数百亿甚至数千亿美元。那么,1GW的算力究竟是指什么呢?本文试图用通俗的语言来为大家讲解下什么是1GW的算力?
在人工智能(AI)和数据中心领域,“1GW的算力”并非直接指计算性能(如FLOPS,浮点运算每秒),而是电力容量单位——吉瓦(Gigawatt,简称GW),用于衡量数据中心所需的电力供应规模。这是一种“间接算力”指标,因为现代AI训练和推理高度依赖高性能计算硬件(如GPU或TPU),而这些硬件的能耗巨大,直接决定了数据中心的电力需求。
具体来说:
- 1GW = 1,000MW(兆瓦) = 1,000,000kW(千瓦),相当于一个中等规模城市的总电力负荷,能为约75万至100万户美国家庭供电。
- 在AI上下文中,1GW电力能支持运行数万张NVIDIA H100等高端GPU集群。例如,训练一个像GPT‑5这样的大型语言模型,可能需要数千兆瓦时的累计电力,而持续运行则要求GW级持续供电。
- 这不是“纯计算”指标,而是基础设施瓶颈的体现:AI“算力”已被电力和冷却系统限制,数据中心如“AI工厂”,GW级电力是其“燃料”。全球数据中心电力容量从2015年的26GW增长到2024年的81GW,AI是主要驱动力。
简单比喻:如果CPU/GPU是“发动机”,GW就是“油箱大小”——没有足够电力,算力再强也无法满负荷运转。
为什么现在大厂合作动不动就是几GW算力?
AI产业的爆炸式增长导致计算需求从“TB级”(10的12次方)跃升到“EB级”(艾字节)18次方),训练一个前沿模型可能需数百万GPU小时,这直接转化为GW级电力饥渴。科技巨头(如Meta、OpenAI、Google、Microsoft)难以单打独斗,于是频繁与能源公司、芯片厂商和基础设施提供商合作,目标直指几GW甚至10GW规模的项目。
主要原因:
- 需求规模化:AI模型参数从亿级到万亿级,能耗呈指数增长。Deloitte预测,到2035年美国AI数据中心电力需求将达123GW(增长30倍以上),全球中位情景下年增长33%。 单家公司建1GW数据中心已属极限,几GW需跨界合作。
- 成本与资源分担:建GW级数据中心需数百亿美元投资(如土地、电网升级、冷却系统)。合作可共享风险,例如OpenAI的“Stargate”项目与Oracle和SoftBank联手,投资3000亿美元扩容4.5GW,创造2.5万个就业。 NVIDIA与ABB合作开发800VDC电源,优化GW级AI工厂效率。
- 基础设施瓶颈:电网老化、电力短缺是痛点。美国电力公司需与科技巨头协作升级变电站和输电线,否则AI项目延误。 例如,亚马逊与Dominion能源合作建1GW数据中心,缓解弗吉尼亚州的电力压力。
- 经济规模效应:GW级集群降低单位算力成本,推动AI民主化。McKinsey估算,到2030年需新增数百GW AI容量,价值7万亿美元。
下表简要比较近期大厂GW级合作项目:
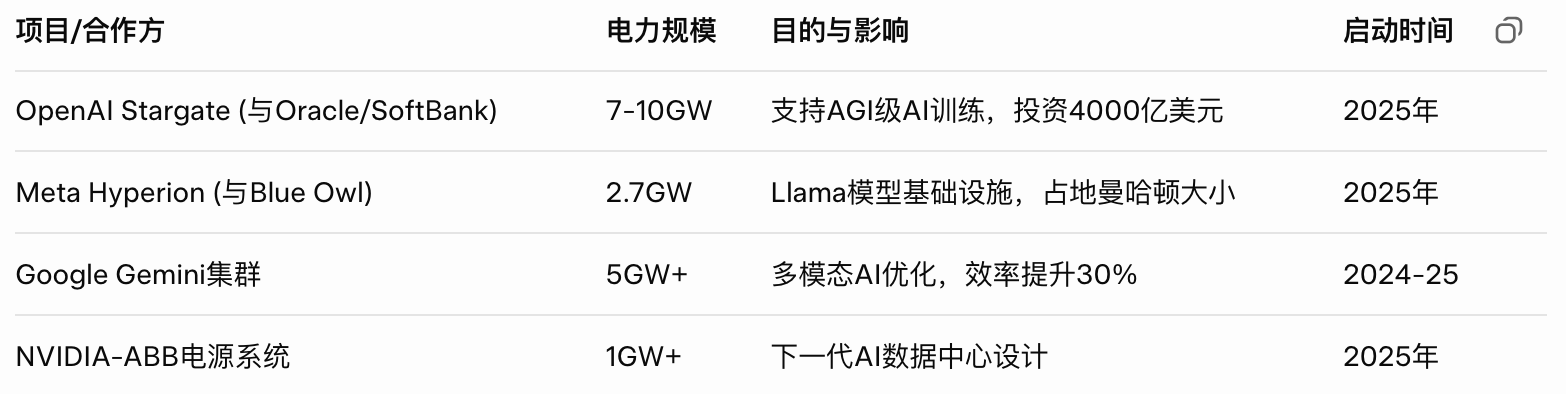
这些合作“动不动几GW”,本质是AI“军备竞赛”的基础设施赛道——谁先抢到电力,谁就领先。
它合理吗?
短期合理,但长期需可持续转型。GW级AI数据中心是AI经济不可或缺的“引擎”,但其能耗和环境影响引发争议。NPR报道称,美国AI产业面临“巨大能源和环境风险”,数据中心到2030年可能占全国电力8%(从2022年的3%飙升)。
合理的一面:
- 经济必要性:AI驱动GDP增长,Deloitte调研显示,基础设施投资可填补电网缺口,支持就业和创新。到2030年,领先AI实验室需“城市级”电力,否则落后。
- 效率进步:如Google的Gemini模型,每查询能耗已优化,碳足迹降低。 McKinsey建议“智能设计”可加速项目、降低成本。
- 可持续潜力:转向可再生能源(如太阳能+储能),Generation Investment估算,训练和推理碳排放可通过绿色电力中和。
不合理的一面:
- 环境压力:高水耗(冷却需亿加仑水)和碳排放,Reddit工程师称“疯狂且不可持续”。 CNET警告,AI数据中心正“抢夺土地、水和电力”,加剧气候变化。
- 电网风险:美国基础设施跟不上,Yahoo Finance指出,消费者电价上涨,天然气依赖加剧。
- 伦理考量:AI益处(如医疗、金融)需平衡成本,HiveMQ强调数据中心须“AI原生+可持续”。
总体而言,GW级合作在2025年是“不得不为”的现实选择,但若无监管和绿色投资(如McKinsey的“能源‑AI协同”),将不可持续。未来,核能和小模块反应堆(SMR)或成解药。
相关文章: