
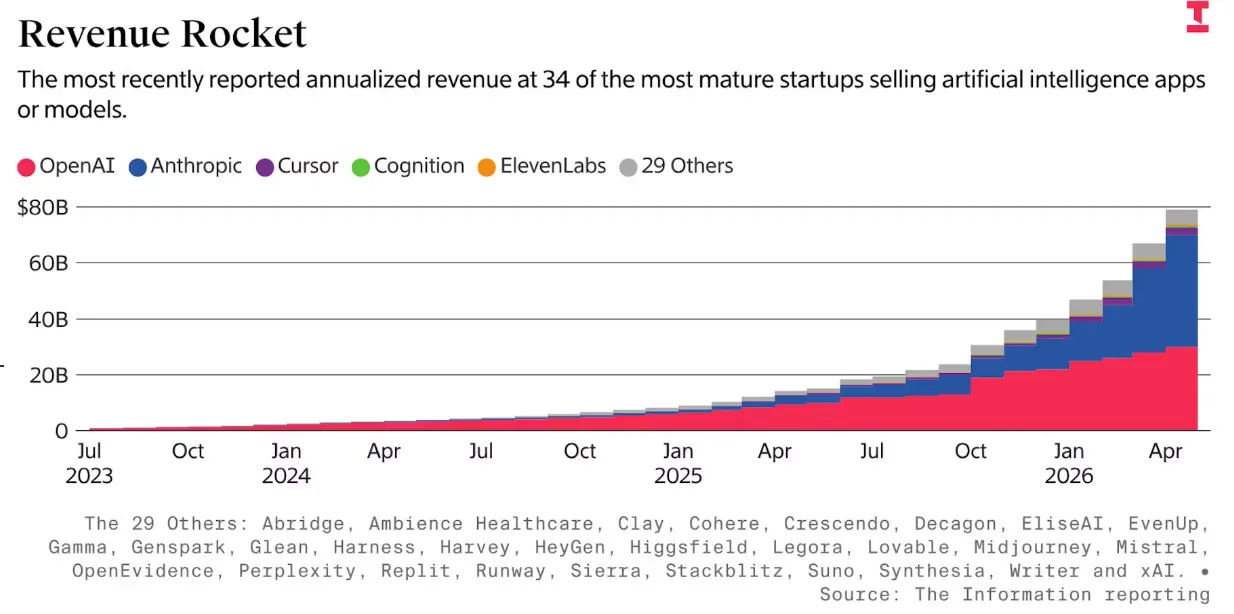
2026年5月,科技媒体The Information对全球34家主流人工智能初创公司进行的最新调查显示,AI市场的收入正以惊人速度向头部企业集中。其中,OpenAI与Anthropic两家公司合计斩获了整条赛道约89%的年化营收。34家AI公司整体年化营收接近800亿美元,较六个月前增长112%,但绝大多数增量被双雄瓜分,其余32家公司仅分享约11%的份额。这一数据凸显了AI产业“赢家通吃”的马太效应正在快速强化。
根据The Information报道,Anthropic近期在营收上已反超OpenAI,主要得益于Claude系列在企业端尤其是AI编码工具的强劲表现。两家公司均通过企业订阅、API调用和专业工具实现了高速增长,而多数中腰部AI公司在融资热潮过后,面临营收增长乏力、商业化困难的局面。
双雄强势背后的驱动因素
OpenAI 依然保持着消费者市场的绝对优势。ChatGPT庞大的用户基数为其带来了稳定的订阅收入,同时API业务在全球开发者生态中占据主导地位。尽管面临竞争压力,OpenAI通过持续迭代GPT系列模型和推出企业级解决方案,维持了强劲的营收增长。
Anthropic 的崛起则更为亮眼。其Claude模型在企业级应用尤其是代码生成、复杂任务处理等领域获得广泛认可。企业客户对Claude安全对齐特性和高性能的认可,推动其营收快速攀升。Anthropic还与亚马逊、谷歌等云巨头保持深度合作,进一步扩大了商业版图。
两家公司的共同特点是强大的技术壁垒+清晰的商业路径:一方面通过前沿模型维持领先,另一方面快速将技术转化为可规模化盈利的产品和服务。这种“技术‑产品‑营收”的闭环能力,是它们甩开其他竞争对手的核心原因。
市场集中化的深层影响
1. 对行业竞争格局的影响 89%的营收集中于两家公司,意味着其余AI初创公司生存空间被严重挤压。许多专注于垂直领域或特定应用的公司虽有创新,但难以获得足够收入支撑持续研发。这可能导致新一轮洗牌:部分公司被收购、合并,或直接退出市场。长期来看,AI产业或将形成“双寡头+众多跟随者”的格局。
2. 对资本市场的信号 这种极端集中进一步刺激了资本向头部公司倾斜。投资者更倾向于押注“确定性”强的OpenAI和Anthropic,而对中腰部项目持谨慎态度。这虽然加速了头部公司的扩张,但也可能抑制整体创新活力——当资金和人才过度集中时,底层技术突破和多样化应用开发或将放缓。
3. 对企业用户和消费者的影响 正面来看,双雄的规模效应带来了更强大的模型和更稳定的服务;但负面风险也不容忽视。市场高度集中可能导致定价权上升、企业对少数供应商的依赖加剧,以及创新多样性减少。如果双雄之一出现重大技术或安全问题,整个AI生态都可能受到波及。
4. 监管与反垄断隐忧 如此高的市场集中度已引起监管机构的关注。欧盟、美国等地的反垄断部门可能加强对AI大模型市场的审查,重点关注数据垄断、定价行为和潜在的反竞争协议。如何在鼓励创新与防止垄断之间取得平衡,成为全球AI治理的重要议题。
结语:AI盛宴的赢家与隐忧
The Information的调查数据再次印证了AI市场的残酷现实:在算力、数据和资本密集型赛道中,领先者优势会以指数级放大。OpenAI与Anthropic凭借技术实力和商业执行力,成为这场“饕餮盛宴”的最大赢家。
但高度集中也带来隐忧——创新的多样性、市场的公平性以及生态的韧性都面临考验。未来,AI产业能否在双雄主导下保持健康发展,取决于技术突破是否持续、企业竞争是否充分,以及监管是否及时跟进。
对创业者和投资者而言,这一趋势意味着:在AI领域,早期领先可能决定长期命运;对整个行业而言,则意味着必须在追求规模效应的同时,警惕“赢家通吃”可能带来的系统性风险。
▶️ 喜欢这篇内容?创作真的很辛苦!
欢迎关注我们的 YouTube 频道:
AI Rosetta
你的点赞、订阅和分享,是对我们最大的支持!🙏
更多AI新闻请访问:
https://www.airosetta.com