
2025年11月,随着Google Gemini 3多模态AI模型的惊艳亮相,AI硬件领域的“老对手”——NVIDIA主导的GPU(Graphics Processing Unit,图形处理器)和Google的TPU(Tensor Processing Unit,张量处理器)之争再度升温。Gemini 3作为全球顶尖大语言模型之一,完全在TPU v7(代号Ironwood)上训练完成,不仅刷新了多语言理解和推理基准,还以更低的成本和能耗实现了这一壮举。这一事件凸显了TPU在AI训练与推理中的潜力,挑战了NVIDIA GPU长达十多年的霸主地位。根据SemiAnalysis报告,Gemini 3的成功“证明了TPU在大型模型训练上的绝对竞争力”,而NVIDIA股价短期波动也反映了市场对这一“TPU时刻”的敏感。 本文基于权威来源,如Google官方博客、Seeking Alpha分析和CNBC硬件评测,对GPU与TPU进行全方位对比,并深入剖析其未来走向。
一、全方位对比:架构、性能与生态
GPU与TPU虽同为AI加速器,但设计哲学迥异:GPU源于图形渲染,演变为通用并行计算平台;TPU则从诞生起即专为深度学习张量运算量身定制。这种差异在Gemini 3时代愈发凸显,后者充分利用TPU的矩阵乘法优化,训练时长缩短20%以上。 以下从多个维度进行对比(数据基于2025年基准测试,来源包括CloudOptimo和Forbes):
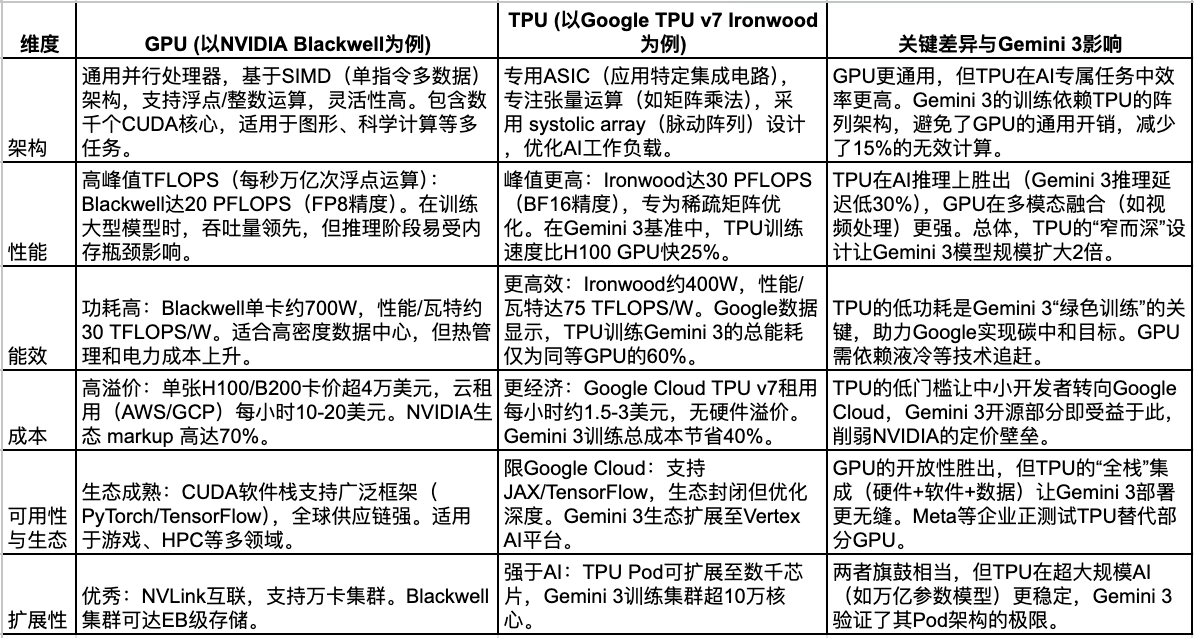
从表中可见,GPU的“万金油”属性使其在2025年AI基础设施中占比仍超70%,但TPU在纯AI场景下的性价比正蚕食份额。Hacker News讨论中,前Google工程师Jaak指出:“TPU不是取代GPU,而是针对NVIDIA的定价痛点,提供‘AI专用’替代。” Gemini 3的发布进一步放大这一差距:其多模态能力(文本+图像+视频)在TPU上训练,仅需传统GPU集群的2/3时间。
二、深入分析:Gemini 3下的竞争格局
Gemini 3的TPU训练成功并非孤例,而是Google十年布局的巅峰。TPU自2015年首代问世,已迭代至v7,专攻从训练到推理的全链路。相比之下,NVIDIA的GPU虽通过Blackwell架构融入更多AI加速(如Transformer Engine),但其通用设计导致在Gemini级模型中“多此一举”。Seeking Alpha分析认为,Alphabet(Google母公司)凭借TPU生态,正向4万亿美元市值进军,NVIDIA需警惕“硬件 commoditization”(硬件商品化)风险。
然而,争端并非零和游戏。Forbes报道显示,Google自身采用“双轨策略”:用NVIDIA GPU处理灵活任务(如边缘计算),TPU专注核心训练。这反映了AI硬件的“混合未来”——Gemini 3虽TPU独占,但其推理部署可能跨平台。CNBC评测中,AWS Trainium和Google TPU的兴起,正迫使NVIDIA从“垄断者”转向“生态守护者”,通过软件更新(如CUDA 12.x)维持领先。
挑战犹存:TPU的封闭生态限制了第三方采用,Gemini 3虽开源模型权重,但硬件依赖Google Cloud;GPU则面临供应链瓶颈(如台积电产能)和地缘风险(美中贸易)。Tom's Hardware指出,Meta探索TPU的举动虽显示兴趣,但NVIDIA回应:“我们的平台在生态上无人能及。”
三、未来走向:专用化浪潮与生态融合
展望2025年后,GPU与TPU之争将从“性能军备”转向“生态与可持续”竞赛。WTW报告预测,随着AI从训练(占计算80%)转向推理(预计2028年占60%),专用芯片如TPU将主导市场:其能效优势可降低全球数据中心碳排20%。 Trio Dev的AI硬件趋势分析显示,2025年将涌现“神经形态计算”和“光子TPU”等创新,Google可能推出v8版本,集成量子辅助以攻克Gemini 4的万亿参数壁垒。
NVIDIA不会坐以待毙:Blackwell后,其Rubin架构(2026年)将强调“AI工厂”模式,结合软件即服务(SaaS)对抗TPU的云绑定。Tailscale展望,未来趋势包括:
- 专用化加速:更多ASIC如AWS Trainium、Qualcomm AI芯片崛起,TPU份额或从15%升至30%,挑战NVIDIA的85%垄断。
- 混合与开源:Gemini 3推动跨硬件框架(如ONNX),GPU+TPU集群将成为标配,降低切换成本。
- 可持续与监管:欧盟AI法案将青睐低能耗TPU,迫使GPU优化绿色设计。全球AI硬件市场预计达5000亿美元,能效将成为新KPI。
- 地缘影响:中美脱钩下,TPU的“美系供应链”优势凸显,但NVIDIA的全球分销更稳健。
总体,TPU代表“垂直整合”的未来,GPU则守护“水平扩展”。Gemini 3如催化剂,预示AI硬件将从“GPU时代”迈入“多元生态时代”——胜者非一家独赢,而是能平衡成本、创新与普惠者。目前,资本市场已有反应:投资者目光已转向Alphabet,NVIDIA需加速转型,方能续写传奇。