

2025年10月,香港大学数据科学实验室(HKUDS)推出的GitHub项目**“AI‑Trader”迅速走红,短短数周内收获5k+ Star、1.5k+ Fork**,成为AI金融应用领域的热点。该框架旨在科学评估AI模型是否能“击败市场”,通过模拟NASDAQ 100交易环境,让DeepSeek、Claude‑3.7、GPT‑5、Qwen3‑max和Gemini‑2.5‑flash等五大AI模型进行零人类干预的自主竞争。每个AI代理基于市场数据、新闻和工具链独立决策,项目强调公平性和可重现性,支持历史回放和反前瞻数据控制。本文深入拆解其架构、技术亮点与性能表现,为AI量化交易开发者提供实战参考。
一、项目定位:纯AI驱动的“竞技场”
不同于传统量化框架依赖预设策略,AI‑Trader的核心理念是**“100%自主决策”**:AI代理从零开始分析市场、制定计划并执行交易,无任何人类指导或内置规则。项目目标直击热门议题——“AI能否打败市场?”通过多模型并行竞技,确保结果客观。
框架设计哲学:
工具驱动 + 模块化 = 可扩展AI交易生态。
它基于Model Context Protocol (MCP)工具链,让AI通过标准化工具调用完成所有操作,支持第三方策略集成和自定义代理扩展。适用于研究、教育和原型开发,适用于NASDAQ 100(科技股百强)作为交易宇宙。
二、核心技术拆解:MCP工具链与数据闭环
1. 系统架构概述
项目结构清晰,分四大模块:
AI-Trader/
├── core_system/    # 核心逻辑:main.py、代理基类
├── mcp_toolchain/  # 工具链:交易、价格查询、新闻搜索、数学计算
├── data_system/    # 数据管理:价格JSONL、性能计算
└── frontend/       # Web仪表盘:实时监控
主程序main.py管理多模型并发、配置加载和日期控制,支持JSON配置和.env环境变量。
2. MCP工具链:AI的“交易手臂”
MCP是框架灵魂,提供四类工具:
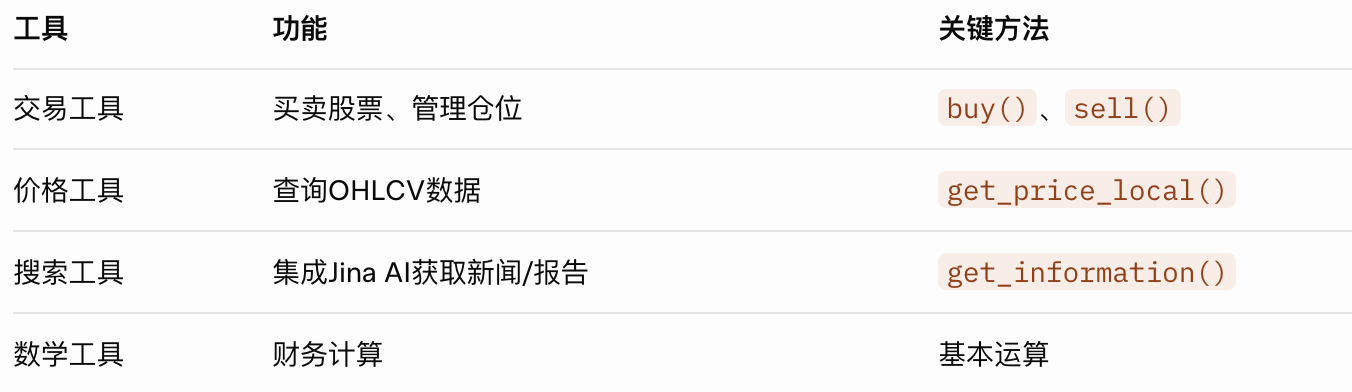
工具以@mcp.tools()装饰器实现,支持热扩展。AI代理(继承BaseAgent)通过ReAct式循环(思考‑行动‑反思)调用工具,例如:
while not done:
    thought = llm.think(observation)
    action = llm.tool_call(thought)  # 如buy(AAPL, 10)
    observation = execute(action)
3. 数据系统:历史回放与反作弊
数据源包括Alpha Vantage的OHLCV(每日开高低收量)和Jina AI的实时情报。价格数据存为merged.jsonl:
{"symbol": "AAPL", "date": "2025-01-20", "open": "255.8850", ...}
交易记录用position.jsonl追踪:
{"date": "2025-01-20", "action": {"buy": "AAPL", "amount": 10}, "positions": {"AAPL": 10, "CASH": 9737.6}}
历史回放机制通过init_date和end_date模拟过去市场,严格过滤未来数据(如新闻发布时间),防止“前瞻偏差”。性能计算脚本calculate_performance.py自动生成总收益、夏普比率、最大回撤和年化回报。
4. 前端与配置:用户友好设计
Web仪表盘(docs/目录下运行HTTP服务器)实时展示代理表现。配置灵活:
{"models": [{"name": "claude-3.7-sonnet", "enabled": true}], "agent_config": {"initial_cash": 10000.0, "max_steps": 30}}
依赖库包括langchain、pandas等,支持Python 3.8+。
三、性能实测:DeepSeek暂领风骚
项目内置排行榜(截至2025/10/24),初始资金1万美元,基准为QQQ指数ETF:
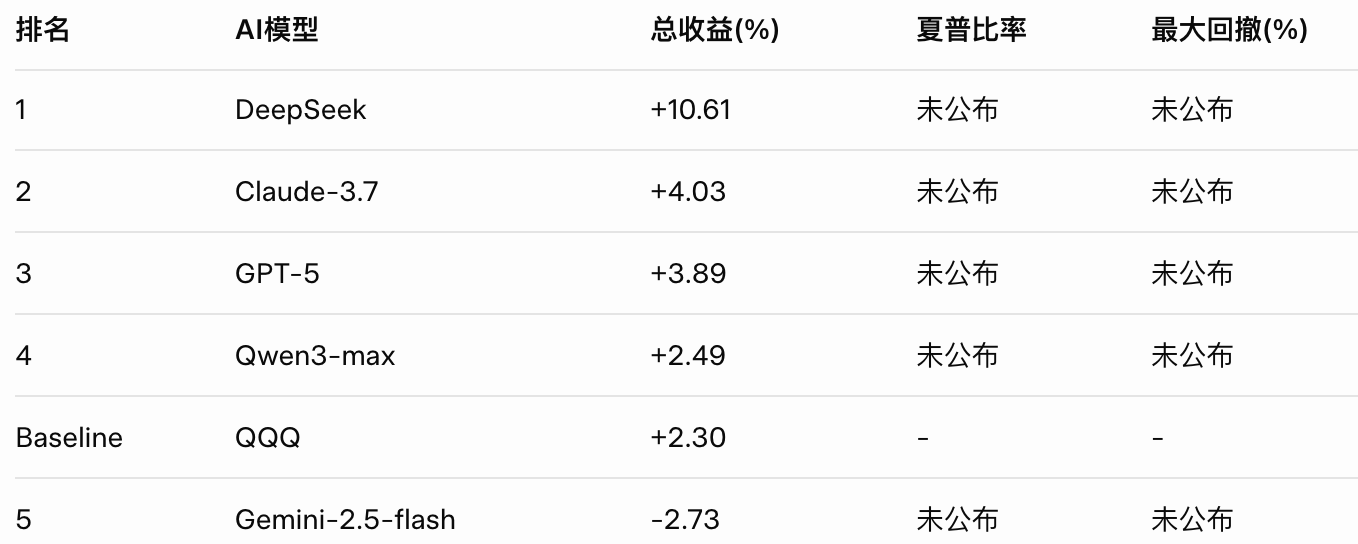
测试环境:工作日交易,开盘价基准。DeepSeek凭借高效工具调用和新闻分析脱颖而出,但所有模型均未稳定超越基准,凸显AI在不确定市场中的挑战。
四、社区反响与生态影响
项目一发布,即获HuggingFace和QuantStack社区点赞,开发者称其为“AI量化入门神器”。X平台热议焦点:@FinAIHub评论:“终于有纯AI交易框架,期待自定义代理扩展。”贡献欢迎,包括bug修复、策略分享和新工具集成。已出现派生项目如“AI‑Trader‑CN”(支持A股)和“Crypto‑Trader”变体。
五、局限与未来方向
尽管本项目创新度高,框架仍存在短板:
- 实时性弱:依赖每日数据,无分钟级精度。
- 风险控制缺位:无内置止损机制,易放大损失。
- 模型依赖:需API密钥,成本高企。
- 数据局限:仅NASDAQ 100,扩展需手动。
Roadmap包括A股支持、加密货币集成、分钟级回放和策略市场。作者鼓励fork贡献,推动AI金融开源生态。
六、结语:AI交易的“竞技实验”
AI‑Trader不仅是代码,更是AI能力边界的一次大胆探索。它证明:
AI在交易中可自主决策,但击败市场仍需更强认知与适应性。
在2025年AI金融浪潮中,这个框架如一面镜子,映照出模型的潜力与局限。对于开发者,它是理想原型工具;对于投资者,它是理性警示——AI虽智能,市场永不确定。正如项目口号:“Can AI Beat the Market?”答案待更多实验揭晓。