
最近,相信唔少關注科技新聞,特別係AI新聞嘅朋友,經常會見到一個術語:某啲大廠合作搞1GW或幾GW嘅算力中心,投資數百億甚至數千億美元。咁,1GW算力究竟係指乜嘢?本文嘗試用通俗語言同大家講清楚。
喺人工智能(AI)同數據中心範疇,「1GW嘅算力」並唔係直接講計算效能(例如FLOPS,浮點運算每秒),而係電力容量單位——吉瓦(Gigawatt,簡稱GW),用嚟衡量數據中心所需嘅電力供應規模。呢個係一種「間接算力」指標,因為現代AI訓練同推理高度倚賴高性能計算硬件(例如GPU或TPU),而呢啲硬件嘅耗電量好大,直接決定咗數據中心嘅電力需求。
具體嚟講:
- 1GW = 1,000MW(兆瓦) = 1,000,000kW(千瓦),相當於一個中等規模城市嘅總用電負荷,能為約75萬至100萬戶美國家庭供電。
- 喺AI語境下,1GW電力能夠支持運行數萬張NVIDIA H100等高端GPU集群。例如,訓練一個似GPT‑5咁嘅大型語言模型,可能需要數千兆瓦時計(gigawatt‑hours)嘅累計電力,而持續運行就要求GW級嘅持續供電。
- 呢個唔係「純計算」指標,而係基礎設施瓶頸嘅體現:AI「算力」已經被電力同冷卻系統限制,數據中心好似「AI工廠」,GW級電力就係佢嘅「燃料」。全球數據中心電力容量由2015年嘅26GW增長到2024年嘅81GW,AI係主要驅動力。
簡單比喻:如果CPU/GPU係「引擎」,GW就係「油缸容量」——冇足夠電力,算力再勁都無法全速運行。
點解而家大廠合作成日講幾GW算力?
AI產業爆炸式增長令計算需求由「TB級」(10^12)跳到「EB級」(艾字節,10^18),訓練一個前沿模型可能需數百萬GPU小時,呢啲直接轉化為GW級電力嘅飢渴。科技巨頭(例如Meta、OpenAI、Google、Microsoft)難以單打獨鬥,於是頻繁同能源公司、芯片廠商同基礎設施供應商合作,目標係幾GW甚至10GW規模嘅項目。
主要原因:
- 需求規模化:AI模型參數由億級增至萬億級,能耗呈指數增長。Deloitte預測,到2035年美國AI數據中心電力需求將達123GW(增長超過30倍),全球中位情景下年增長33%。單一公司建1GW數據中心已屬極限,幾GW需跨界合作。
- 成本與資源分擔:建GW級數據中心需數百億美元投資(例如土地、電網升級、冷卻系統)。合作可以分攤風險,例如OpenAI嘅「Stargate」項目同Oracle同SoftBank聯手,投資3000億美元擴容4.5GW,創造2.5萬個就業。NVIDIA同ABB合作開發800VDC電源,優化GW級AI工廠效率。
- 基礎設施瓶頸:電網老化、電力短缺係痛點。美國電力公司需要同科技巨頭協作升級變電站同輸電線,否則AI項目會延誤。例如,亞馬遜同Dominion能源合作建1GW數據中心,以紓緩弗吉尼亞州嘅電力壓力。
- 經濟規模效應:GW級集群可以降低單位算力成本,推動AI民主化。McKinsey估算,到2030年需新增數百GW AI容量,相關市場價值達7萬億美元。
下表簡要比較近期大廠GW級合作項目:
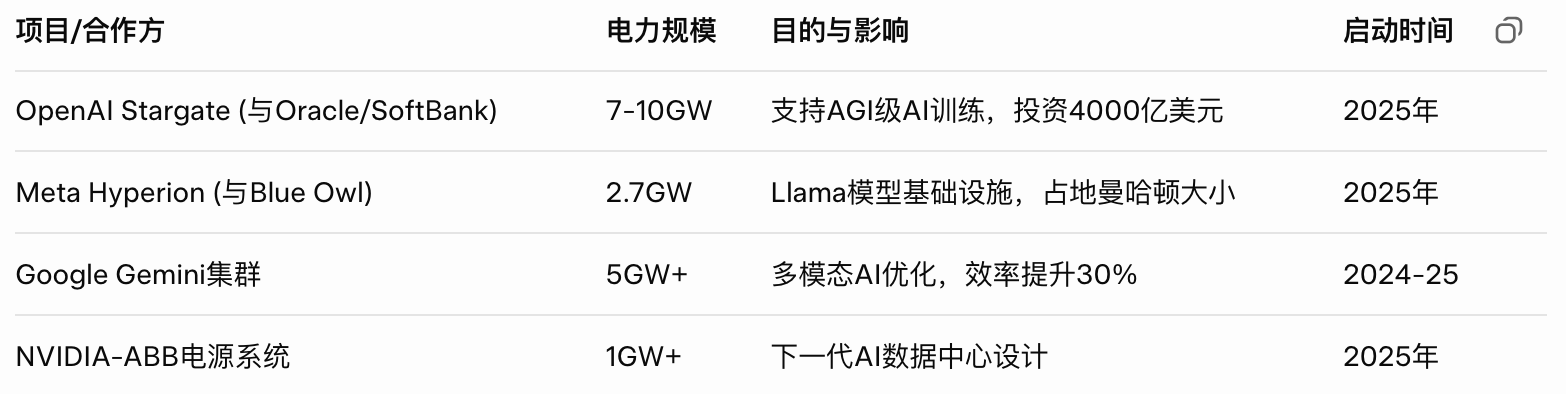
呢啲合作「動不動幾GW」,本質係AI「軍備競賽」嘅基礎設施賽道——邊個先攞到電力,邊個就有優勢。
咁樣合理嗎?
短期合理,但長遠要進行可持續轉型。GW級AI數據中心係AI經濟不可或缺嘅「引擎」,但佢嘅能耗同環境影響引起爭議。NPR報道指,美國AI產業面臨「巨大能源同環境風險」,數據中心到2030年可能佔全國電力8%(由2022年嘅3%飆升)。
合理嘅一面:
- 經濟必要性:AI驅動GDP增長,Deloitte調查顯示,基礎設施投資可以填補電網缺口,支持就業同創新。到2030年,領先嘅AI實驗室需要「城市級」嘅電力,否則會落後。
- 效率進步:例如Google嘅Gemini模型,每次查詢嘅能耗已獲優化,碳足跡降低。McKinsey建議透過「智能設計」可以加快項目進度、降低成本。
- 可持續潛力:轉向可再生能源(例如太陽能加儲能),Generation Investment估計訓練同推理嘅碳排放可以透過綠色電力中和。
唔合理嘅一面:
- 環境壓力:高耗水(冷卻需用數億加侖水)同碳排放,Reddit工程師形容「瘋狂且不可持續」。CNET亦警告,AI數據中心正「搶奪土地、用水同電力」,加劇氣候變化。
- 電網風險:美國基礎設施跟唔上,Yahoo Finance指出,消費者電價上升,對天然氣依賴加劇。
- 倫理考量:AI嘅好處(例如醫療、金融)需要同成本取得平衡,HiveMQ強調數據中心要做到「AI原生+可持續」。
總括而言,GW級合作喺2025年係一個「不得不為」嘅現實選擇,但如果冇監管同綠色投資(例如McKinsey所講嘅「能源—AI協同」),咁樣嘅擴張將唔可持續。未來,核能同小型模組化反應爐(SMR)可能成為其中一個解決方案。