
2025年11月,隨著Google Gemini 3多模態AI模型嘅驚艷亮相,AI硬件領域嘅「老對手」——由NVIDIA主導嘅GPU(Graphics Processing Unit,圖形處理器)同Google嘅TPU(Tensor Processing Unit,張量處理器)之爭再度升溫。Gemini 3作為全球頂尖大語言模型之一,完全喺TPU v7(代號Ironwood)上訓練完成,唔止刷新咗多語言理解同推理基準,仲以更低成本同更低能耗完成呢項壯舉。呢件事突顯出TPU喺AI訓練與推理方面嘅潛力,對NVIDIA GPU長達十多年嘅霸主地位構成挑戰。根據SemiAnalysis報告,Gemini 3嘅成功「證明咗TPU喺大型模型訓練上嘅絕對競爭力」,而NVIDIA股價嘅短期波動亦反映市場對呢個「TPU時刻」嘅敏感。本文基於權威來源,如Google官方博客、Seeking Alpha分析同CNBC硬件評測,對GPU同TPU進行全方位比較,並深入剖析其未來走向。
一、全方位對比:架構、性能與生態
GPU同TPU雖然都係AI加速器,但設計理念大相逕庭:GPU源自圖形渲染,演變成通用並行計算平台;TPU自問世起就為深度學習嘅張量運算度身設計。呢種差異喺Gemini 3時代愈發明顯,後者充分利用TPU嘅矩陣乘法優化,訓練時間縮短超過20%。 以下由多個維度作比較(數據基於2025年基準測試,來源包括CloudOptimo同Forbes):
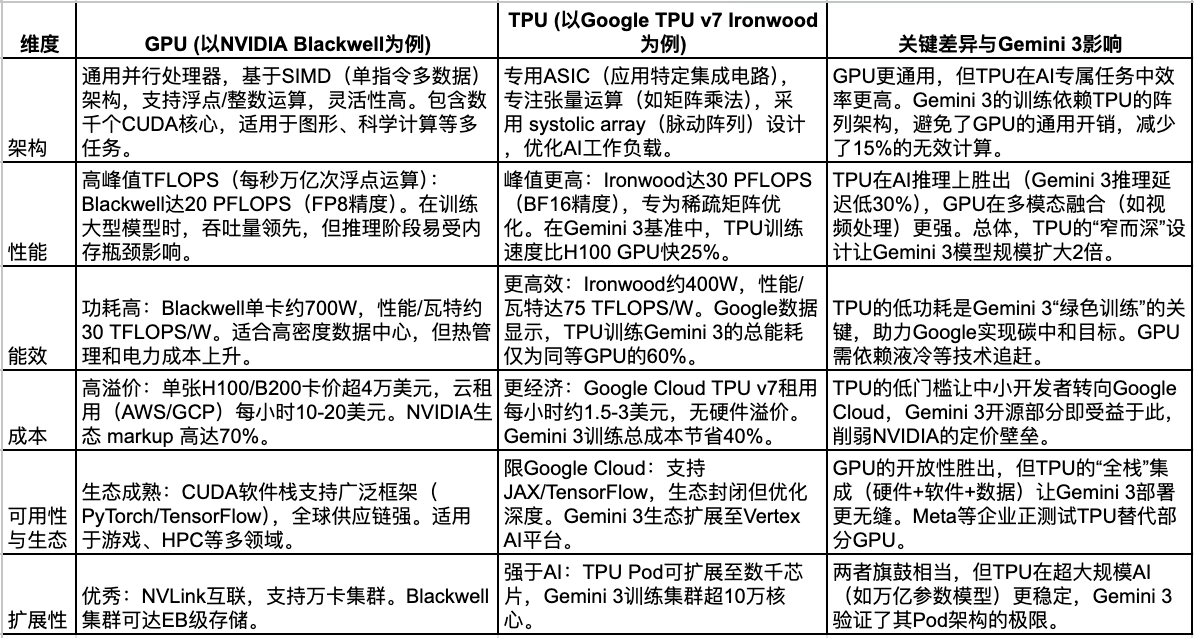
從表中可見,GPU嘅「萬能」屬性令其喺2025年AI基礎設施中仍佔超過70%市場份額,但喺純AI場景下,TPU嘅性價比正逐步蠶食市場份額。喺Hacker News討論區,前Google工程師Jaak指出:「TPU唔係要取代GPU,而係針對NVIDIA定價痛點,提供一個『AI專用』嘅替代方案。」Gemini 3嘅發布進一步放大咗呢個差距:其多模態能力(文本+圖像+視頻)喺TPU上訓練,只需傳統GPU集群約2/3嘅時間。
二、深入分析:Gemini 3下嘅競爭格局
Gemini 3喺TPU上訓練成功並非偶然,而係Google十年佈局嘅頂點。TPU自2015年首代面世,已迭代至v7,專注訓練到推理嘅全鏈路。相比之下,NVIDIA嘅GPU雖然透過Blackwell架構加入更多AI加速特性(例如Transformer Engine),但其通用設計令GPU喺Gemini級模型中出現「功能過剩」嘅情況。Seeking Alpha分析認為,Alphabet(Google母公司)憑藉TPU生態,正向4萬億美元市值進發,NVIDIA需警惕硬件商品化(hardware commoditization)風險。
不過,競爭未必係零和遊戲。Forbes報道顯示,Google採取「雙軌策略」:用NVIDIA GPU處理靈活任務(例如邊緣運算),由TPU專注核心訓練。呢點反映出AI硬件嘅「混合未來」——雖然Gemini 3喺訓練階段以TPU為主,但其推理部署可能跨平台。CNBC嘅評測指出,AWS Trainium同Google TPU嘅崛起,正迫使NVIDIA由「壟斷者」轉向「生態守護者」,透過軟件更新(如CUDA 12.x)維持領先。
挑戰依然存在:TPU嘅封閉生態限制咗第三方採用,Gemini 3雖開放模型權重,但硬件仍倚賴Google Cloud;GPU方面則面對供應鏈瓶頸(例如台積電產能)同地緣政治風險(美中貿易)。Tom's Hardware指出,Meta探索TPU嘅舉動雖然顯示興趣,但NVIDIA回應指:「我哋嘅平台喺生態系統上無可比擬。」
三、未來走向:專用化浪潮與生態融合
展望2025年之後,GPU同TPU之爭會由「性能軍備」轉向「生態與可持續」競賽。WTW報告預測,隨住AI由訓練(佔計算量約80%)逐步轉向推理(預計到2028年推理佔比達60%),專用晶片例如TPU將佔主導地位:其能效優勢有望降低全球數據中心碳排放約20%。Trio Dev嘅AI硬件趨勢分析顯示,2025年將冒起「神經形態計算」同「光子TPU」等創新,Google可能推出v8版本,結合量子輔助以突破Gemini 4嘅萬億參數門檻。
NVIDIA唔會坐以待斃:Blackwell之後,其Rubin架構(預計2026年)會強調「AI工廠」模式,結合軟件即服務(SaaS)以對抗TPU嘅雲綁定優勢。Tailscale嘅展望提到,未來趨勢包括:
- 專用化加速:更多ASIC例如AWS Trainium、Qualcomm AI晶片崛起,TPU市佔可能由15%上升到30%,對NVIDIA現時約85%嘅主導地位構成挑戰。
- 混合與開源:Gemini 3推動跨硬件框架(例如ONNX)嘅發展,GPU+TPU集群或成為標配,從而降低切換成本。
- 可持續與監管:歐盟AI法案可能會偏好低能耗嘅TPU,迫使GPU廠商優化其綠色設計。全球AI硬件市場預計達5000億美元,能效將成為新KPI。
- 地緣影響:喺中美脫鉤趨勢下,TPU所屬嘅「美系供應鏈」優勢會更明顯,但NVIDIA喺全球分銷方面仍更穩健。
總體而言,TPU代表緊「垂直整合」嘅未來,而GPU則守住「水平擴展」路線。Gemini 3猶如一個催化劑,預示AI硬件將由單一嘅「GPU時代」邁向「多元生態時代」——勝出者唔會只得一家,反而係能夠平衡成本、創新同普惠性嘅陣營。現時資本市場已經有反應:投資者開始將目光轉向Alphabet,NVIDIA則需加速轉型,先有機會續寫佢嘅傳奇。